Postingan

Menampilkan postingan dengan label Tips Membuat SPT

Petunjuk Pelaporan Harta Dan Penghasilan Di SPT Tahunan Tahun Pajak 2016

Gambar
Banyak yang masih bingung pelaporan SPT Tahunan untuk tahun pajak 2016. Khususnya pelaporan harta. Hal ini terkait dengan harta yang dilaporkan dalam SPH (Surat Pernyataan Harta Untuk Pengampunan Pajak) atau harta yang diamnestikan . Apakah dilaporkan di SPT Tahunan atau dilapor terpisah. Ditambah lagi ada kewajiban dari peserta amnesti pajak untuk melaporkan harta yang dilaporkan secara terpisah, seperti Laporan Penempatan Harta Tambahan Yang Berada di Wilayah NKRI atau Laporan Pengalihan dan Realisasi Investasi Harta Tambahan . Kedua laporan tersebut terpisah dari SPT Tahunan. 
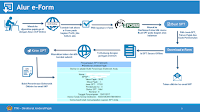
Pengalaman Lapor SPT Tahunan Dengan e-Form : Cepat Sekali

Gambar
Direktorat Jenderal Pajak kembali membuat inovasi dalam pelaporan online . Pelaporan SPT Tahunan yang baru tahun ini, 2017, melalui kanal e-Form . Saya sudah mencoba dan diantara kelebihan e-Form dibanding efiling adalah koneksi atau login ke laman djponline.pajak.go.id hanya dilakukan saat unduh file e-Form . Selebihnya offline!  Dan saat submit (lapor SPT Tahunan) harus ada koneksi internet. 

e-filling bikin mudah

Gambar
Sekarang lapor SPT cukup didepan monitor komputer! Tidak perlu antri ke kantor pajak. Tidak lagi antri untuk memasukkan amplop SPT ke Dropbox. Dimanapun dan kapanpun bisa. Mungkin sambil ngopi di cafe favorit anda. Atau sambil nyantai di rumah. Pengalaman saya kemarin, cukup 1 jam. Selesai! Mulai login, entry data, kemudian lapor. Itupun mengulang (dua kali entry ) karena ada sedikit kesalahan "klik".

Galau Mengisi SPT

Gambar

Simulasi Mengisi SPT Tahunan PPh OP

Gambar
Membuat SPT adalah pekerjaan gampang-gampang susah. Maksudnya, disebut gampang jika semua data sudah tersedia, Wajib Pajak tinggal menyalin dari data yang sudah ada. Misalnya, Wajib Pajak Badan biasanya sudah membuat Laporan Keuangan. Bahkan laporan keuangan tersebut sudah diaudit oleh akuntan publik. Nah, data di Laporan Keuangan tentu sangat membantu. Begitu juga dengan Wajib Pajak orang pribadi. Bahkan untuk Wajib Pajak yang hanya memiliki penghasilan dari pekerjaan, maka data-data dari Bukti Potong yang telah dibuat oleh majikan [pemotong], tinggal disalin. Mungkin kita hanya perlu membuat Daftar Harta . Untuk mempermudah pembaca blog, saya telah posting tips membuat SPT, diantaranya : 1. Menghitung Penghasilan dari Biaya Hidup 2. Melaporkan Penghasilan Istri 3. Bukti Potong sebagai Kredit Pajak 4. Mencetak SPT Baru-baru ini DJP telah membuat file Powerpoint untuk sosialisasi pembuatan SPT Tahunan yang berjudul Simulasi Pengisian SPT PPh Orang Pribadi 1770, 1770 S ...

PPh Pasal 22 Pedagang Pengumpul

Gambar
Direktur Jenderal Pajak telah mengubah tarif PPh Pasal 22 yang dipungut oleh para eksportir dari para pedagang pengumpul dari yang semula 0,5% menjadi hanya 0,25%. Bagaimana sebenarnya PPh Pasal 22 atas penghasilan pedagang pengumpul itu? Kewenangan pertama berasal dari Pasal 22 ayat (1) UU PPh 1984 [amandemen 1994] Menteri Keuangan dapat menetapkan bendaharawan pemerintah untuk memungut pajak sehubungan dengan pembayaran atas penyerahan barang, dan badan-badan tertentu untuk memungut pajak dari Wajib Pajak yang melakukan kegiatan di bidang impor atau kegiatan usaha di bidang lain. Berdasarkan kewenangan yang diberikan oleh Undang-undang tersebut [baca : "badan-badan tertentu untuk memungut pajak”] kemudian di dibuatkan Keputusan Menteri Keuangan [KMK] No. 392/KMK.03/2001. Sebenarnya KMK ini merupakan perubahan KMK No. 254/KMK.03/2001 tetapi di KMK ini dan sebelumnya, e ksportir belum ditetapkan sebagai pemungut . Praktis, eksportir tertentu sebagai pemungut dimulai sejak...

Mencetak SPT Tahunan

Gambar
Direktorat Jenderal Pajak telah menyediakan file SPT dalam format MS Excel, dan blangko SPT dalam bentuk kertas. Bagi yang biasa bekerja dengan komputer, saya kira membuat SPT langsung dari file komputer sangat memudahkan. Selain akan lebih rapih, juga akan terhindar dari kesalahan hitung. Setidaknya, syarat SPT yang tiga itu [benar, lengkap, dan jelas] salah satunya sudah terpenuhi, yaitu benar dalam perhitungan. Tetapi mencetak SPT Tahunan itu tidak bisa semau kita. Misalnya, karena yang ada kertas continous form yang ukuran letter, maka kita kompres saja file tersetaknya dan dicetak di kertas ukuran letter. Tidak bisa! SPT Tahunan harus dicetak di kertas ukuran folio! Kertas ukuran folio itu kertas yang ukurannya 8,5” x 14” atau bisa juga 8,5” x 13”. Selanjutnya, SPT sekarang sudah ada batas atas, bawah, kiri, dan kanan. Tanda batas tersebut adalah kotak hitam. Nah kotak hitam tersebut harus tercetak! Saya kira, tanda tersebut untuk keperluan scanning di Pusat Pengolahan Data d...

Melaporkan Penghasilan Istri

Gambar
Sistem pengenaan pajak berdasarkan UU PPh 1984 menempatkan keluarga sebagai satu kesatuan ekonomis, artinya penghasilan atau kerugian dari seluruh anggota keluarga digabungkan sebagai satu kesatuan yang dikenai pajak dan pemenuhan kewajiban pajaknya dilakukan oleh kepala keluarga. Penghasilan istri dan penghasilan anggota keluarga lain seperti anak [mungkin anaknya sudah jadi artis], digabung dan dilaporkan menjadi satu SPT Tahunan PPh OP. Tetapi jika istri kita hanya memiliki penghasilan dari satu pemberi kerja atau istri kita seorang pekerja [bukan pengusaha], maka atas penghasilan istri dikenakan PPh Final. Maksudnya, kewajiban menghitung, dan menyetor PPh atas penghasilan istri selesai di tingkat pemberi kerja [majikan]. Kepala keluarga tidak perlu menghitung dan membayar PPh kembali. Lantas, dimana penghasilan istri atau anggota keluarga dilaporkan? Tempatnya ada di form 1770 S - II atau lampiran II bagian A, nomor 10. Kepala Keluarga cukup melaporkan penghasilan bruto dan PP...

Bukti Potong sebagai Kredit Pajak

Gambar
Tidak sedikit para pemotong yang lalai membuat Bukti Potong PPh Pasal 21. Ya, pegawai yang setiap bulan gajinya dipotong PPh oleh pemberi kerja, sebenarnya berhak mendapatkan Bukti Potong PPh Pasal 21 [form 1721 A1] sebagai bukti bahwa yang bersangkutan telah bayar pajak. Fungsi bukti potong setara dengan Surat Setoran Pajak [SSP]. Pekerja yang tidak memiliki Bukti Potong tentu harus bayar pajak dua kali. Pertama dipotong dan dibayar ke kas negara oleh pemberi kerja [bendahara]. Kedua, saat membuat SPT karena tidak memiliki bukti bahwa atas penghasilannya telah dibayar pajak. Tetapi jika telah memiliki Bukti Potong, tentu pekerja tinggal melampirkan di SPT Tahunan PPh OP. Angka-angka yang dimasukkan ke SPT Tahunan PPh OP [form 1770 S] juga harus persis sama dengan Bukti Potong. Angka-angka yang biasa disalin dari Bukti Potong adalah jumlah penghasilan neto, penghasilan tidak kena pajak [PTKP], dan PPh terutang. Tentu saja PPh terutang ini harus sama dengan PPh yang dipotong pihak ...

Benar, Lengkap, dan Jelas

Gambar
Setiap Wajib Pajak wajib mengisi Surat Pemberitahuan dengan benar, lengkap, dan jelas, dalam bahasa Indonesia dengan menggunakan huruf Latin, angka Arab, satuan mata uang Rupiah, dan menandatangani serta menyampaikannya ke kantor Direktorat Jenderal Pajak tempat Wajib Pajak terdaftar atau dikukuhkan atau tempat lain yang ditetapkan oleh Direktur Jenderal Pajak. [Pasal 3 ayat (1) UU KUP] Apa sih yang dimaksud dengan benar, lengkap, dan jelas? Di bagian penjelasan ayat ini sudah ada pengertian benar, lengkap, dan jelas. Berikut kutipannya : Benar adalah benar dalam perhitungan, termasuk benar dalam penerapan ketentuan peraturan perundang-undangan perpajakan, dalam penulisan, dan sesuai dengan keadaan yang sebenarnya. Lengkap adalah memuat semua unsur-unsur yang berkaitan dengan objek pajak dan unsur-unsur lain yang harus dilaporkan dalam Surat Pemberitahuan. Jelas adalah melaporkan asal-usul atau sumber dari objek pajak dan unsur-unsur lain yang harus dilaporkan dalam Surat Pem...

Telat Lapor SPT Tahunan

Gambar
Menurut Pasal 3 ayat 3 UU KUP [amandemen 2007] bahwa Wajib Pajak Orang Pribadi wajib menyampaikan SPT Tahunan paling lambat tanggal 31 Maret 2009 atau tiga bulan setelah akhir tahun pajak. Sedangkan untuk Wajib Pajak badan wajib menyampaikan SPT Tahunan paling lambat tanggal 30 April 2009 atau empat bulan setelah akhir tahun pajak. Walaupun demikian, jika sampai dengan waktu diatas Laporan Keuangan belum selesai atau SPT Tahunan masih belum siap, maka Wajib Pajak dapat memberitahukan kepada kantor pajak untuk memberitahukan perpanjangan pelaporan SPT Tahunan. Bagaimana prosedurnya? Berikut kutipan Pasal 4 Peraturan Dirjen Pajak No. PER-21/PJ/2009 : (1) Pemberitahuan Perpanjangan SPT Tahunan sebagaimana dimaksud dalam Pasal 2 ayat (2) dibuat secara tertulis dan disampaikan ke KPP sebelum batas waktu penyampaian SPT Tahunan berakhir. (2) Wajib Pajak Badan atau Wajib Pajak Orang Pribadi yang melakukan kegiatan usaha/pekerjaan bebas yang mengajukan Pemberitahuan Perpanjangan SPT Ta...

Membuat Daftar Harta

Gambar
Di SPT Tahunan PPh Orang Pribadi ada daftar harta, tepatnya di form 1770 – IV dan 1770S – II. Format pembuatan Daftar Harta memang sudah ditentukan tetapi cara membuatnya, beragam Wajib Pajak beragam pula caranya. Sedangkan di SPT 1770 SS tidak ada Daftar Harta karena memang dibuat “sangat sederhana” maka yang dilaporkan hanya total harta dan total hutang. Bagaimana membuatnya? Catatan saya berkaitan dengan Daftar Harta sebagai berikut : [1.] Harta yang dimasukkan adalah harta yang ada kondisi per 31 Desember atau akhir tahun. Kalau hartanya sudah dijual, keluarkan saja. Contoh : di SPT tahun 2007 ada sedan Accord, tetapi pada tahun 2008 sedan tersebut dijual dan diganti dengan X-Trail, maka tahun 2008 sedan Accord dihapus dan diganti dengan X-Trail. [2.] Jenis Harta Saya sarankan dikelompokkan saja supaya tidak terlalu panjang. Contohnya Elektronik Rumah, Furniture, Rumah [tanah dan bangunan], Tanah [kebun, sawah, kavling], dan Kendaraan. Tetapi jika harta kita banyak lebih bai...

Menghitung Penghasilan Dari Biaya Hidup

Gambar
Kantor pajak negara manapun pasti menginginkan Wajib Pajak memiliki pembukuan yang teratur dan sesuai kelaziman. Wajib Pajak diharapkan memiliki pembukuan yang sesuai dengan standar akuntansi dan diaudit oleh akuntan publik. Tetapi tentu tidak semua Wajib Pajak dapat membuat pembukuan. Apalagi diaudit! Jika Wajib Pajak tidak dapat membuat pembukuan maka setidaknya kantor pajak menghendaki catatan tentang penghasilan yang diperoleh Wajib Pajak dalam satu tahun. Tetapi catatan ini pun tidak semua Wajib Pajak dapat memberikan terutama jika dilakukan pemeriksaan he .. he .. he … Nah, untuk menghitung besarnya penghasilan kantor pajak tidak habis akal walaupun tidak ada catatan. Ada beberapa pendekatan, diantaranya Metode Biaya Hidup . Dalam aplikasinya, Metode Biaya Hidup harus digabungkan dengan Metode Kekayaan Bersih. Pendekatan Biaya Hidup berasal dari rumus : y = i + c dimana : y = total penghasilan i = penghasilan yang diinvestasikan (harta} c = penghasilan yang menjadi...